Licencia suspendida y seguro de auto en Florida: Qué debe hacer
Jason Goldsmith, Abogado
Usted abre una notificación de suspensión de Florida después del trabajo e inmediatamente comienza a calcular cómo llegará a su empleo, llevará a sus hijos a la escuela o comparecerá ante el tribunal. Luego surge otra interrogante: Si no puedo conducir legalmente, ¿aún necesito seguro de automóvil?
Para la mayoría de los conductores de Florida, cancelar la cobertura no es una solución segura. El estado de Florida considera el seguro como prueba de responsabilidad financiera vinculada tanto a los privilegios de conducir como al registro del vehículo. Cuando una aseguradora notifica la cancelación o no renovación, el estado puede iniciar un procedimiento de suspensión, incluso si usted ha dejado de conducir.
Esto da lugar a la trampa oculta del seguro. Una licencia suspendida puede limitar su capacidad para conducir, pero no elimina necesariamente la obligación de mantener una cobertura continua. Una interrupción en la cobertura puede generar un problema independiente de cumplimiento normativo, complicar el restablecimiento de la licencia y exigir la presentación de pruebas adicionales de seguro.
Este problema afecta a conductores en todo Fort Lauderdale, el condado de Broward, Miami-Dade, Palm Beach y el sur de Florida. La suspensión puede derivarse de conducir sin seguro, una infracción por DUI (conducir bajo los efectos del alcohol o drogas), una sentencia judicial impaga, un asunto administrativo u otra infracción de tránsito. La causa subyacente es fundamental, ya que los requisitos de restablecimiento y las consecuencias sobre el seguro en Florida no son idénticos en todos los casos.
Si ya ha recibido una notificación formal, comience por revisar el procedimiento de suspensión de licencias de conducir en Florida e identifique la causa exacta, la fecha de entrada en vigor y las condiciones vinculadas a su suspensión.
Índice de contenido
Introducción a la suspensión de licencia y el seguro en Florida
Cómo vincula Florida el cumplimiento del seguro con el estado de la licencia
Por qué una licencia suspendida no extingue su obligación de mantener un seguro
Requisitos de FR-44 y SR-22 y cómo las causas de suspensión modifican el impacto en el seguro
Medidas inmediatas a tomar tras la suspensión de su licencia
Sanciones, costos y opciones legales ante una suspensión en el sur de Florida
Introducción a la suspensión de licencia y el seguro en Florida
La suspensión de una licencia y los problemas de seguro suelen presentarse simultáneamente, pero constituyen cuestiones jurídicamente distintas. Su licencia concierne a su privilegio legal para operar un vehículo de motor. Su póliza de seguro atañe a la protección financiera y, en múltiples situaciones, a la exigencia estatal de mantener una prueba continua de responsabilidad financiera.
Considere el caso de un conductor en el condado de Broward que recibe una notificación de suspensión tras una interrupción en su cobertura de seguro. El conductor estaciona el vehículo y asume que el problema ha concluido dado que no lo utilizará. Posteriormente, la aseguradora informa la cancelación o no renovación, y el estado de Florida califica dicha interrupción como un hecho infractor independiente. En consecuencia, el conductor podría enfrentar serias dificultades para acreditar cobertura continua al tramitar el restablecimiento de su licencia.
El sistema de Florida vincula los registros de seguros con los historiales de licencias de conducir y registros vehiculares. El Departamento de Seguridad Vial y Vehículos Motorizados de Florida (FLHSMV) advierte que no mantener el seguro obligatorio puede conllevar la suspensión de la licencia de conducir o del registro vehicular, además de una tasa de restablecimiento que oscila entre $150 y $500. Dicha disposición consta en el informe del programa de responsabilidad financiera de Florida.
La conclusión práctica es categórica: abstenerse de conducir y prescindir del seguro constituyen decisiones jurídicas distintas. Aun cuando el vehículo permanezca estacionado en una propiedad privada, la cobertura puede proteger contra robo o daños materiales. Según el vehículo, la compañía aseguradora y la causa de la suspensión, es posible que usted requiera documentación de seguro ininterrumpido para obtener el restablecimiento.
Regla práctica: Antes de rescindir una póliza, confirme las repercusiones jurídicas con su aseguradora y con el FLHSMV. Una modificación de la póliza que parezca prudente en términos económicos puede generarle un segundo procedimiento sancionador sobre su licencia.
Esta guía explica cómo Florida vincula el estado del seguro con el de la licencia, por qué la cobertura sigue siendo relevante durante la suspensión, en qué se diferencian las certificaciones FR-44 y SR-22, y qué pruebas documentales pueden coadyuvar al restablecimiento de sus privilegios de conducción. Asimismo, aborda la vertiente de la defensa penal, indicando las medidas procedentes si la suspensión deriva de un DUI, conducción sin seguro, libertad condicional u otro cargo formal.
Cómo vincula Florida el cumplimiento del seguro con el estado de la licencia
El ordenamiento de Florida concibe el seguro como la prueba continua de que un conductor y su vehículo pueden responder a las obligaciones de responsabilidad financiera. La póliza constituye un contrato de derecho privado con una aseguradora; no obstante, el estado depende de dicha información de cobertura al determinar si una persona conserva el derecho a mantener su licencia o registro vehicular.
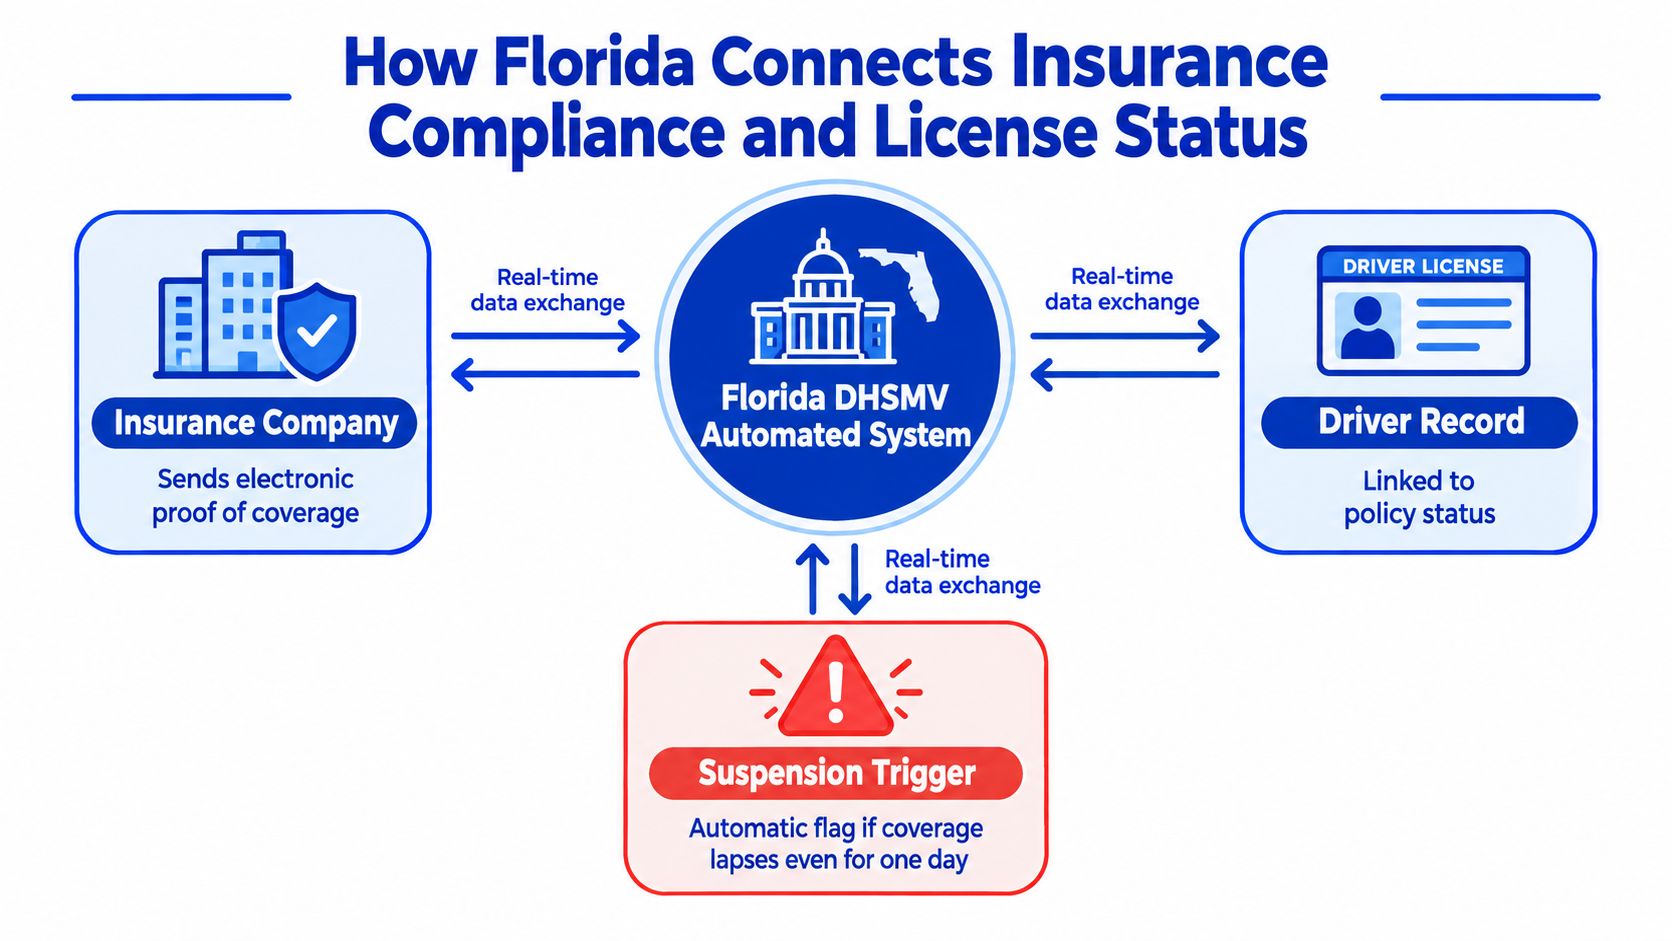
Este procedimiento opera fundamentalmente mediante sistemas de notificación electrónica. La aseguradora reporta de manera automatizada la cancelación, no renovación o cualquier otra alteración de la cobertura. Acto seguido, el estado coteja dicha notificación con los registros del conductor y del vehículo. Si Florida no recibe prueba fehaciente de una cobertura sustitutiva admisible, el Departamento procederá a iniciar el trámite de suspensión.
La conexión entre su póliza y su historial oficial
Una interrupción en la cobertura puede comprometer más que el derecho a conducir. Florida puede decretar asimismo la suspensión del registro del vehículo o de la placa de circulación, dado que la vigencia del registro está legalmente condicionada al mantenimiento del seguro obligatorio. El programa estatal de conductores sin seguro establece que las licencias y registros podrán suspenderse de pleno derecho tras la notificación si el conductor no subsana el incumplimiento dentro de un plazo de 30 días. Esta disposición se detalla en los documentos del programa de conductores sin seguro de Florida.
La fecha de notificación de la aseguradora y la fecha efectiva de cancelación revisten particular relevancia jurídica. La doctrina legal aplicable en Florida señala que el procedimiento de suspensión se inicia formalmente a partir del reporte de la aseguradora ante el estado, y no por la decisión fáctica del titular de dejar de usar el vehículo. Por ende, ningún conductor debe presumir que inmovilizar el automóvil neutraliza las consecuencias administrativas.
Todo conductor que requiera una explicación en términos claros sobre el ámbito administrativo puede examinar qué implica una suspensión administrativa de la licencia en Florida.
Por qué el estado procesa una interrupción de cobertura de forma independiente
La infracción originaria y la interrupción posterior del seguro constituyen cuestiones procesales autónomas. Por ejemplo, una acusación formal por conducir sin seguro genera un litigio particular, mientras que una cancelación subsiguiente genera un procedimiento disciplinario independiente por falta de cumplimiento del seguro. Subsanar uno de estos extremos no extingue automáticamente el otro.
De ahí la trascendencia de la prueba documental. Conserve intactos la notificación de suspensión, la carátula o declaraciones de la póliza, las cartas de rescisión, los comprobantes de pago, las comunicaciones relativas al restablecimiento y cualquier prueba evacuada ante el FLHSMV. En caso de que la aseguradora haya informado una fecha errónea o el registro de Florida no refleje la cobertura de reemplazo, dichos instrumentos permitirán fundamentar la rectificación del error.
Por qué una licencia suspendida no extingue su obligación de mantener un seguro
Una licencia suspendida inhibe legalmente la conducción. No obstante, no extingue per se todos los riesgos inherentes a la titularidad, guarda o custodia de un vehículo. Un automóvil estacionado sigue expuesto a riesgos de sustracción ilegítima, actos vandálicos, siniestros climáticos o daños derivados de la conducción no autorizada o consentida por terceros.
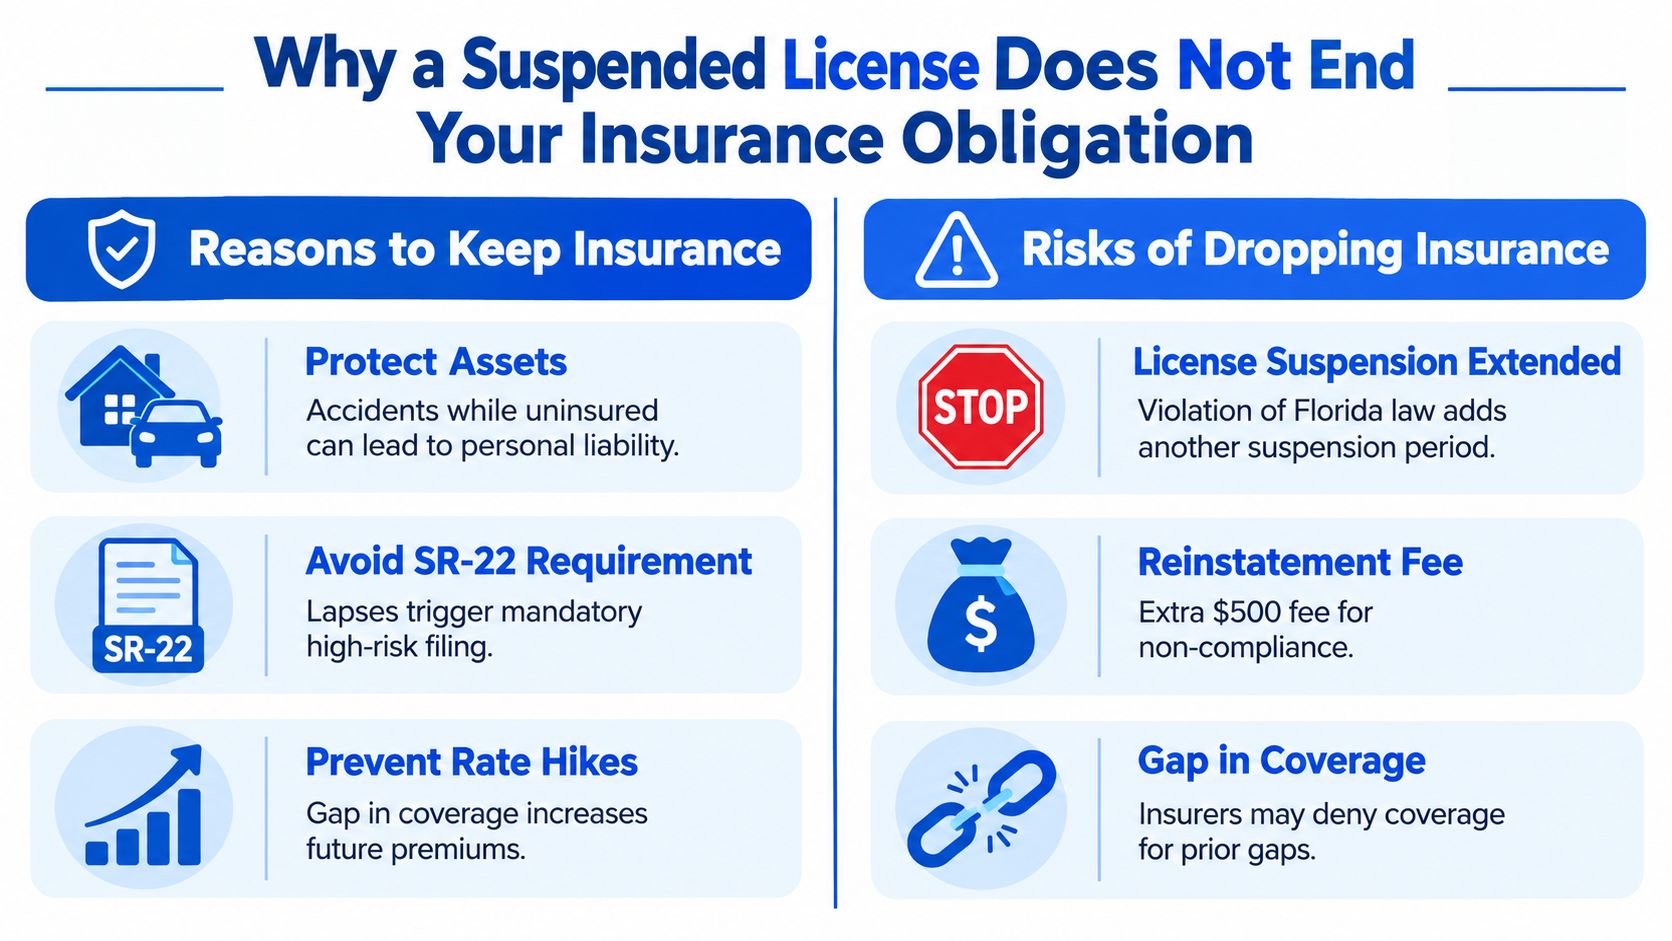
Asimismo, conservar la póliza previene una solución de continuidad perjudicial en su historial de aseguramiento. Ciertas compañías aseguradoras podrían rehusarse a renovar la póliza bajo una suspensión activa, mientras que otras mantendrán la vigencia o propondrán una modalidad contractual alternativa. La vía idónea dependerá del clausulado de la póliza, la situación registral del vehículo, la causa jurídica de la suspensión y las exigencias formales de restablecimiento impuestas por Florida.
Los riesgos legales de cancelar la póliza prematuramente
Cancelar la cobertura puede parecer un ahorro económico mientras rige la prohibición de conducir. No obstante, tal determinación puede acarrear severas contingencias legales:
Un segundo proceso sancionador: Las autoridades de Florida pueden calificar la falta de cobertura como una nueva infracción con efectos directos sobre su licencia o registro vehicular.
Complicaciones para el restablecimiento: Podrá exigírsele prueba actualizada de seguro de responsabilidad civil antes de que el estado ordene el levantamiento de la suspensión.
Pérdida de cobertura de vehículo estacionado: Una póliza de cobertura amplia o a todo riesgo protege contra sustracción o daños materiales aun cuando la unidad motora no se encuentre en circulación.
Obstáculos de asegurabilidad: Futuras aseguradoras indagarán el motivo del cese de la póliza y si usted se encuentra sujeto al requisito de acreditación ininterrumpida.
Mayor exposición patrimonial: Si un tercero opera el vehículo o este provoca daños, la carencia de seguro lo colocará en situación de responsabilidad patrimonial personal ilimitada.
El análisis jurídico de Florida sobre el seguro durante la suspensión de la licencia subraya un principio que numerosos automovilistas desatienden: la suspensión de la licencia no reduce necesariamente el riesgo asegurable; con frecuencia, traslada el riesgo operativo de la conducción a contingencias legales derivadas del cese indebido de la cobertura.
Una póliza para no propietarios puede resultar procedente para quien no detenta la titularidad de un automóvil pero precisa cobertura de responsabilidad civil para conducir legítimamente tras el restablecimiento. A su vez, una cláusula de vehículo estacionado o fuera de circulación puede ajustarse a la unidad inmovilizada. No debe asumirse que ninguna de estas alternativas cumple las disposiciones legales de Florida sin previa confirmación de la aseguradora y del FLHSMV.
La medida precautoria inmediata consiste en comunicarse con la entidad aseguradora, notificar el estado de suspensión, requerir información sobre la continuidad de la póliza y solicitar confirmación por escrito de cualquier alteración contractual. Si recae sobre usted la obligación de un certificado FR-44 u otra radicación obligatoria, exija que le precisen cómo la cancelación, no renovación o cambio de vehículo afectaría dicha constancia.
Requisitos de FR-44 y SR-22 y cómo las causas de suspensión modifican el impacto en el seguro
Los conductores emplean habitualmente el término «SR-22» para aludir a cualquier certificado de seguro para conductores de alto riesgo. Sin embargo, Florida no aplica esta designación a la mayoría de los trámites de restablecimiento derivados de condenas por DUI. En su lugar, el estado exige con carácter preceptivo el formulario FR-44, el cual impone límites de responsabilidad civil notablemente más elevados que las coberturas mínimas ordinarias.
Para múltiples restituciones de licencia por DUI en Florida, los límites exigibles bajo el certificado FR-44 ascienden a $100,000 por lesiones corporales por persona, $300,000 por siniestro y $50,000 por daños a la propiedad ajena. El plazo de certificación ininterrumpida exigido es ordinariamente de tres años, computados a partir de la aprobación formal del restablecimiento, y no desde la fecha del arresto, condena penal o decreto de suspensión. Estas previsiones se hallan detalladas en esta guía de restablecimiento mediante FR-44 en Florida.
El análisis comparativo según la causa de origen
Certificación o Modalidad de Suspensión | Exigibilidad en Florida | Límites de Cobertura y Período de Vigencia | Efectos sobre el Seguro |
|---|---|---|---|
FR-44 | Comúnmente impuesta en procedimientos de rehabilitación vinculados a delitos por DUI | Límites de responsabilidad civil de 100/300/50, habitualmente por un término de tres años a partir del acto administrativo de restablecimiento | Límites más rigurosos elevan sustancialmente la prima y agravan las penalidades ante una eventual cancelación de la cobertura |
SR-22 | Aplicable a causas específicas de responsabilidad financiera o conducción sin seguro, según el fuero judicial y la tipificación de la falta | Parámetros variables conforme a la jurisdicción; en Carolina del Sur, verbigracia, se exige mantener el SR-22 por tres años tras ciertas condenas por carencia de seguro | Se exige la radicación continua de la constancia; cualquier cancelación procesal frustra o posterga el restablecimiento |
Suspensión por conducción sin seguro | Originada por la omisión del deber de cobertura obligatoria o por condena judicial en dicha materia | Las exigencias en Florida se determinan en función del historial del infractor y los antecedentes del caso | El cese de la póliza perjudica simultáneamente los registros del vehículo y los privilegios de conducción |
Suspensión administrativa | Consecuencia de procedimientos sancionadores o faltas de cumplimiento normativo, sin requerir los presupuestos de una condena penal por DUI | Los requerimientos de trámite y cobertura dependen de la orden dictada y el tribunal actuante | Las directrices de suscripción aseguradora pueden clasificarla con menor severidad que una condena penal |
Licencia provisional o con restricciones | Sujeción a condiciones tasadas respecto al tiempo, modo y lugar autorizados para la conducción | El conductor debe observar estrictamente las restricciones ordenadas | Operar el vehículo transgrediendo las restricciones impuestas genera responsabilidad penal y complicaciones de cobertura |
La causa de la sanción es de vital importancia, toda vez que las entidades aseguradoras y los órganos administrativos no procesan todas las suspensiones bajo el mismo criterio. Un DUI, la conducción sin seguro, un error puramente administrativo o el incumplimiento de una licencia provisional conllevan repercusiones distintas en el historial de manejo y originan exigencias procesales diversas. La normativa de Ontario, a modo de ilustración, distingue las suspensiones administrativas de aquellas derivadas de ilícitos penales, mientras que diversos estados de los Estados Unidos imponen mandatos autónomos de cobertura ininterrumpida.
Se recomienda a los automovilistas de Florida abstenerse de formular conclusiones basadas en interpretaciones genéricas. Examine la orden dictada, consulte formalmente al FLHSMV qué certificado se requiere y verifique que su aseguradora esté facultada para transmitir el documento por vía electrónica y mantenerlo vigente durante el lapso legal. Respecto a casos por DUI, esta guía de restablecimiento de licencia posterior a un DUI en Florida le orientará sobre los ámbitos administrativos y penales independientes que deben resolverse.
Medidas inmediatas a tomar tras la suspensión de su licencia
La notificación de una suspensión exige rigor probatorio y celeridad procesal, no pánico. El objetivo primordial radica en determinar con certeza fáctica lo asentado por las autoridades de Florida, la fecha precisa de inicio de la sanción y la totalidad de los requisitos que deben cumplimentarse antes de volver a conducir.
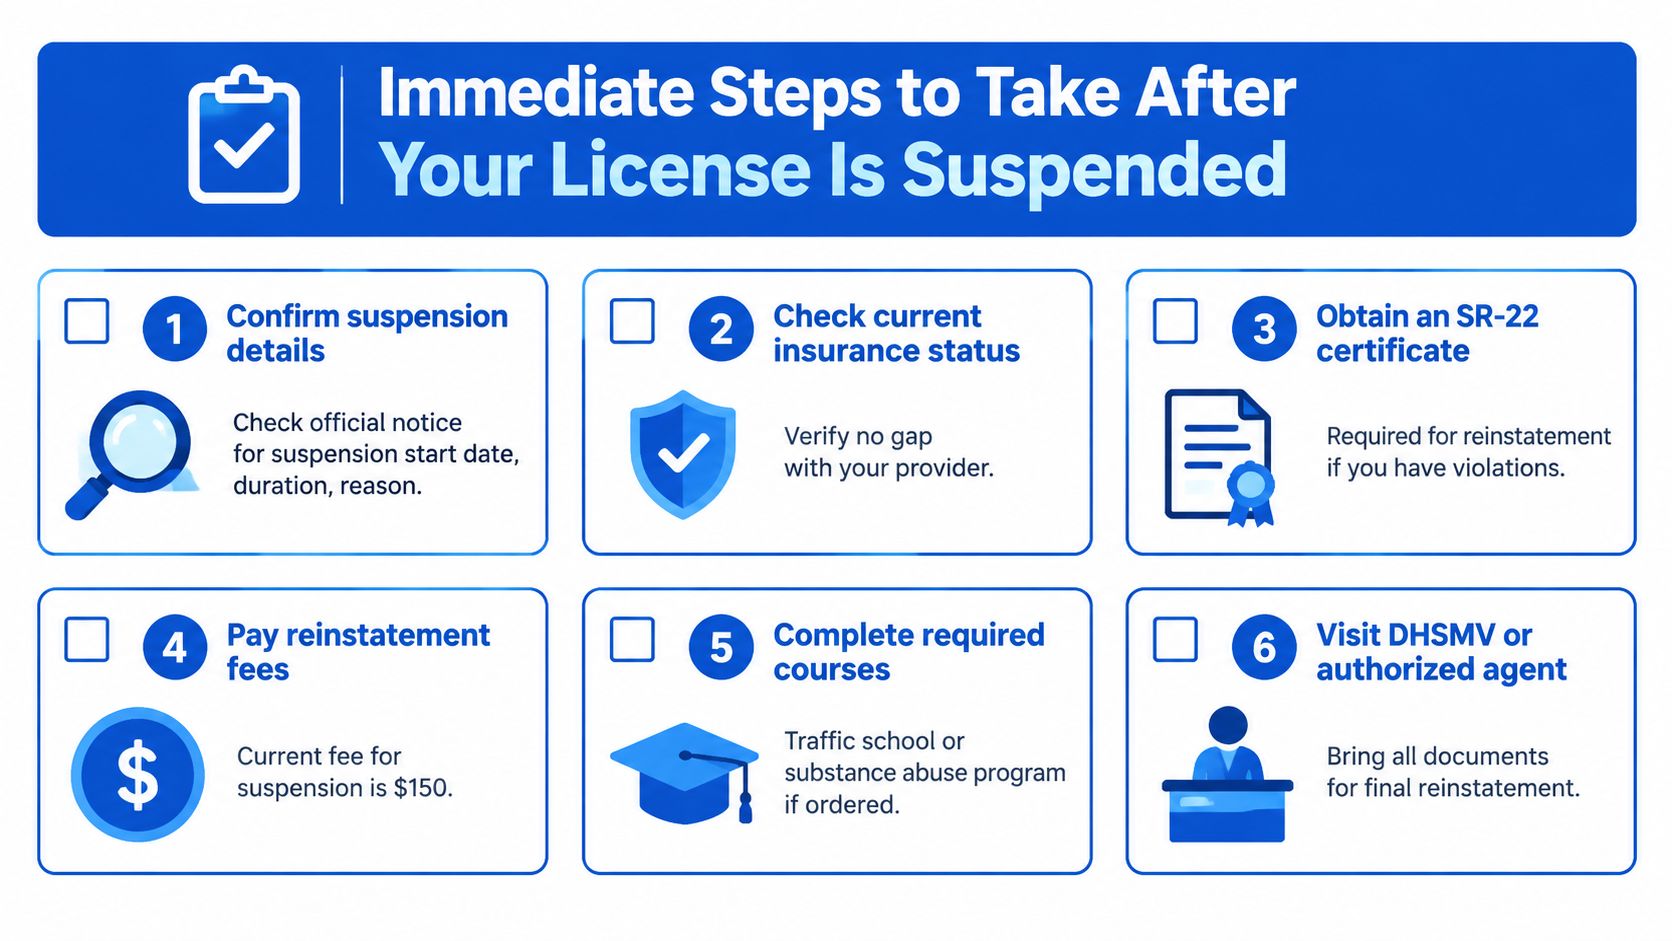
Comience examinando el registro oficial
Tome como base indubitada la notificación formal de suspensión y su historial oficial ante el FLHSMV. Precise la causa invocada, la fecha de efectividad, el término de duración, la licencia o registro afectados y las condiciones tasadas de rehabilitación que se hayan impuesto.
Reúna de inmediato los elementos probatorios para convalidar o impugnar dicho registro:
Notificación y auto de suspensión: Preserve de forma íntegra cada foja, sobre de correo, anexo o providencia complementaria.
Historial de aseguramiento: Solicite carátulas de pólizas, comprobantes de pago de primas, notificaciones de rescisión y certificaciones de cobertura sustitutiva.
Actuaciones judiciales: Acopie boletas de citación, autos de cargos, sentencias firmes, órdenes de libertad condicional y acreditaciones de condenas o penas cumplidas.
Historial de conducción: Obtenga un certificado de antecedentes de tránsito actualizado a efectos de cotejar los asientos del estado con sus defensas documentales.
Información sobre radicaciones: Averigüe formalmente si Florida exige la presentación de un certificado FR-44, SR-22 u otra prueba formal de responsabilidad financiera.
No conduzca mientras la suspensión permanezca activa
Conducir con anterioridad al acto formal de restablecimiento tipifica una nueva conducta delictiva y enerva cualquier argumento de defensa basado en la falta de notificación o conocimiento. En caso de ser interceptado por la autoridad policial, no efectúe conjeturas sobre su situación jurídica ni rinda declaraciones susceptibles de ser admitidas como confesión de conocimiento de la sanción. Exhiba la documentación identificatoria requerida por ley, mantenga la serenidad y solicite asistencia letrada antes de declarar sobre los hechos sustantivos.
Comuníquese diligentemente con su entidad aseguradora. Consulte si la cobertura subsiste, si procede declarar el vehículo en resguardo o fuera de circulación regular y si existe el deber de mantener radicada alguna certificación oficial. Exija toda respuesta mediante documento escrito.
Si la suspensión dimana de un procedimiento por DUI, conducción sin seguro, delitos contra la seguridad vial, libertad condicional u otra causa penal, procure de inmediato la intervención de un abogado defensor. Un letrado en Fort Lauderdale o en el condado de Broward podrá analizar la legalidad de la detención policial, la validez del emplazamiento, la veracidad del registro público y cualquier eventual infracción de garantías constitucionales antes de que prescriban o precluyan los términos legales.
Cómo restablecer su licencia y seguro en Florida
El restablecimiento no se perfecciona mediante un pago aislado en ventanilla, sino mediante una secuencia coordinada de actos jurídicos y administrativos. Aunque las exigencias varían según la naturaleza de la infracción, el iter procesal inicia formalmente con la individualización del auto sancionatorio y concluye cuando los registros oficiales del estado de Florida certifiquen la restauración plena del privilegio de conducir.
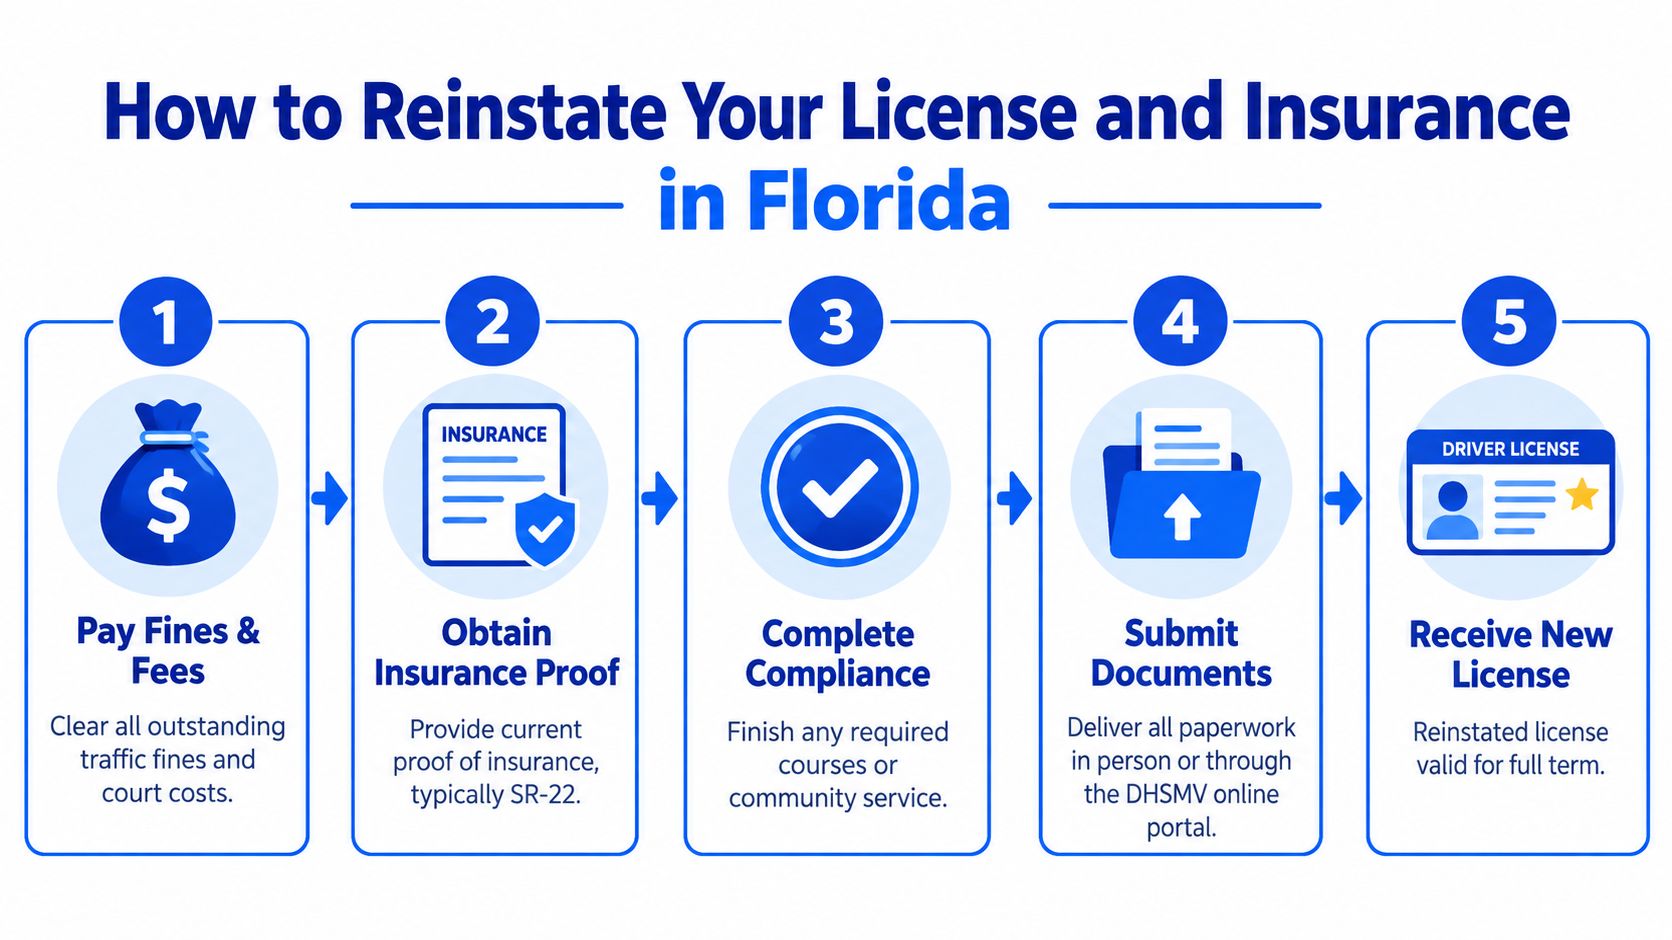
Cumpla los requisitos en el orden procesal adecuado
En primer término, contrate o preserve la cobertura que el marco normativo de Florida impone. Si la causa versa sobre una suspensión vinculada a DUI con exigencia de FR-44, la entidad aseguradora está obligada a radicar el formulario oficial de rigor y sostener los montos exigibles. Dicha radicación formal no equivale al comprobante de seguro ordinario; constituye una atestación legal cursada directamente a las autoridades estatales.
En segundo término, resuelva la causa que dio origen a la sanción. Ello puede requerir la comparecencia en sede judicial, el pago o arreglo formal de una condena dineraria, la satisfacción de multas pendientes, la culminación de cursos de rehabilitación vial o la obtención de constancias expedidas por la aseguradora. En supuestos de accidentes sin seguro, las fuentes del estado de Florida disponen que la suspensión de la licencia y del registro puede prolongarse hasta por tres años, según la reiteración de infracciones y las sumas pendientes de satisfacción. Este marco se halla ampliamente expuesto en la explicación sobre accidentes sin seguro en Florida.
En tercer término, satisfaga las tasas administrativas de restablecimiento y remita la documentación probatoria a través del FLHSMV o de las entidades oficiales autorizadas. Las tasas de Florida varían ordinariamente entre $150 y $500, según las características de cada caso, conforme se expone en el informe de responsabilidad financiera de Florida. Verifique con precisión el arancel exigible en su expediente concreto en lugar de asumir la aplicabilidad de una tarifa genérica.
Preserve el período de certificación tras la aprobación
El período legal de certificación de un FR-44 comienza a computarse a partir de que el estado de Florida emite la resolución formal aprobatoria del restablecimiento. Este cómputo es de vital importancia, pues muchos conductores incurren en el error de contabilizar el plazo desde el arresto o la audiencia judicial. Si con posterioridad la póliza es rescindida o pierde vigencia, la aseguradora lo notificará formalmente y Florida abrirá un nuevo procedimiento administrativo por incumplimiento.
Conforme un expediente probatorio que contenga:
La resolución del FLHSMV y su certificado actualizado de historial de conducción.
Constancia de seguro debidamente perfeccionado y vigente.
Comprobante de radicación formal del FR-44 o SR-22, de haberse dispuesto.
Recibos judiciales, constancias de sobreseimiento o cartas de pago de sentencia.
Certificados de culminación de cursos viales requeridos.
Comprobantes de pago de aranceles y toda notificación emanada del ente administrativo de rehabilitación.
El examen de la normativa sobre el procedimiento de restablecimiento de licencias suspendidas en Florida facilitará el cumplimiento metódico de estas diligencias. No conduzca bajo ninguna circunstancia sin que el sistema registral del estado certifique expresamente la habilitación de su licencia, aun habiendo sufragado los aranceles o recibido comprobantes de su aseguradora.
Sanciones, costos y opciones legales ante una suspensión en el sur de Florida
El perjuicio económico de una suspensión trasciende la imposición de una infracción de tránsito. En los Estados Unidos, un estudio sistemático correspondiente a 2026 determinó que 48 de 51 jurisdicciones imponen la suspensión inmediata de pleno derecho de la licencia de conducir tras la primera condena por operar sin seguro. Los estados de Mississippi, Tennessee y New Hampshire generalmente reservan dicha sanción para casos de reincidencia o bajo orden judicial expresa. El propio compendio señala montos mínimos de multa para primeras infracciones que van desde $10 en Wisconsin y $50 en Arkansas y Carolina del Norte, hasta límites máximos que alcanzan los $5,000 en Massachusetts y Virginia Occidental. Datos derivados de la recopilación estatal de sanciones por conducción sin seguro.
Las consecuencias accesorias en el ámbito del seguro suelen subsistir a la conclusión de la suspensión. Un estudio emitido en 2023 por el Fines and Fees Justice Center concluyó que el costo de las primas experimenta un alza promedio de aproximadamente $78 anuales tras una suspensión de licencia, mientras que una sanción formal por conducir con licencia suspendida incrementa la prima hasta en un 67% durante no menos de tres años. Constató asimismo que el 75% de las licencias objeto de suspensión en 2016 continuaban inhabilitadas tras dos años de vigencia de la medida. Tales hallazgos constan formalmente en las publicaciones del Fines and Fees Justice Center.
La estrategia de defensa legal debe adecuarse estrictamente a las circunstancias fácticas del caso. La representación letrada evaluará la legalidad de la intervención o detención policial, la regularidad formal de la notificación, la exactitud de los registros oficiales, la existencia o no de conocimiento imputable al conductor y si imputaciones concurrentes por DUI, estupefacientes, delitos patrimoniales, violencia doméstica, armas o quebrantamiento de libertad condicional demandan una estrategia defensiva integral. Conforme a las circunstancias y requisitos de procedibilidad, su defensa podrá articular peticiones de desestimación, acuerdos de reducción de cargos o ilustrarle sobre los costos y consideraciones procesales inherentes a la defensa de casos de licencias suspendidas.
Si usted enfrenta la suspensión de su licencia en Fort Lauderdale, el condado de Broward, Miami-Dade, Palm Beach o cualquier otra jurisdicción de Florida, Ticket Shield, PLLC le proporciona evaluación confidencial de su caso, asesoría técnica en restablecimiento de privilegios de conducción y patrocinio letrado riguroso, dirigido a tutelar sus derechos constitucionales y a controvertir el fundamento de la suspensión.
Ticket Shield, PLLC puede examinar exhaustivamente su notificación de suspensión de Florida, los plazos de vigencia de su seguro, los antecedentes de la detención vehicular y los requisitos de restablecimiento exigibles para que usted determine el procedimiento legal debido antes de volver a conducir. Conozca más en Ticket Shield, PLLC para concertar una consulta confidencial y obtener asistencia legal las 24 horas del día, los 7 días de la semana en el condado de Broward, el sur de Florida y a nivel estatal.
Conozca las consecuencias de una suspensión de licencia sobre su seguro de automóvil en Florida y los procedimientos legales requeridos para restablecer su derecho a conducir.